Završni račun
Završni račun predstavlja presek stanja poslovanja za prethodni period i daje bitne informacije o performansama vaše organizacije. Takođe on predstavlja ishodište za planiranje budućih poslovnih aktivnosti kao i merenje ostvarenja poređenjem stvarnih rezultata sa planiranim.
Cilj finansijskih izveštaja
Cilj finansijskih izveštaja je da pruže informacije o finansijskom položaju, performansama i promenama u finansijskom položaju preduzeća koje su korisne širokom krugu korisnika u donošenju ekonomskih odluka. U skladu sa pomenutim ciljevima finansijski izveštaji treba da budu razumljivi, relevantni, pouzdani i uporedivi. Prijavljena imovina, obaveze, kapital, prihodi i rashodi su direktno povezani sa finansijskim položajem organizacije.
Šta obuhvata završni račun?
Obuhvata set finansijskih izveštaja koji prikazuju podatke o uspehu ogranizacije za period koji se završio, podatke o stanju imovine i obaveza na dan bilansa. Može prikazivati i podatke o tokovi gotovine i gotovinskih ekvivalenata kao druge podatke. Obuhvat završnog računa se razlikuje u zavisnosti o veličine organizacije ali najčešće obuhvata sledeće osnovne izveštaje:
- Bilans stanja
- Bilans uspeha
- Statistički aneks
Pored prethodno pomenenutih iako nije obavezan za mikro i male privredne subjekte postoji i izveštaj o tokovima gotovine. Izveštaj o tokovima gotovine predstavlja značajan izvor informacije koji prikazjue kretanja gotovine u posmatranom periodu.
Usluga pripreme godišnjeg računa uključena je u našu ponudu računovodstvenih usluga o kojima se možete informisati na strani: Računovodstvene usluge.
Međutim ukoliko niste naš klijent mi možemo pripremiti godišnje izveštaje za vas. Ova usluga predstavlja izradu završnog računa za organizacije za koje nismo vodili knjige.
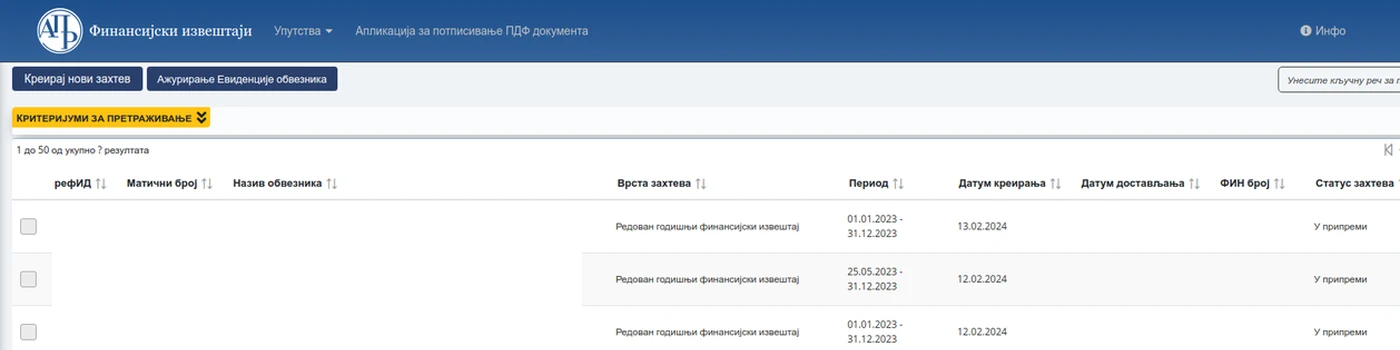
U tom slučaju mi preuzimamo vaše evidencije na osnovu kojih izrađujemo set godišnjih izveštaja. Ova usluga obuvata zaključna knjiženja ako nisu sprovedena, pripremu i predaju svih neophodnih obrazaca Agenciji za privredne registre. Usluga može, a ne mora i da uključi pripremu poreskog bilansa.
Ova usluga se ne ograničava samo na zakonom obavezne statutarne izveštaje tj. redovan godišnji set finansijskih izveštaja, već može obuhvatiti i pripremu međugodišnjih izveštaja.
Ukoliko ste zainteresovani za izradu godišnjeg seta finansijskih izveštaja budite slobodni da nas kontaktirate za ponudu.
Česta pitanja
Do kada se predaje završni račun?
Za obveznike sa kalendarskom godinom redovni godišnji finansijski izveštaj i statistički izveštaj predaju se APR-u najkasnije do 31. marta naredne godine. Konsolidovani izveštaj ima kasniji rok.
Da li paušalac sastavlja završni račun?
Ne. Paušalac vodi KPO i ne predaje GFI kao društvo. Ako pređe na knjige, obaveza nastaje za taj period. Više na uslugama za paušalce.
Možete li uraditi izveštaje ako knjige niste vi vodili?
Da. Preuzimamo evidenciju, radimo zaključna knjiženja ako nisu urađena, i predajemo obrasce APR-u. Poreski bilans može, a ne mora, biti u istom paketu — to se dogovara.
Da li mikro firma mora izveštaj o tokovima gotovine?
Nije obavezan za mikro i male subjekte na isti način kao za veće. Bilans stanja, bilans uspeha i statistički aneks ostaju osnova paketa; tokove radimo kada su korisni vama ili kada ih traži banka.